Bolo no pote, brigadeiro ou pipoca: qual doce começar a vender?
A colher vende o desejo. A conta mostra se vale a pena. Compare três produtos antes de comprar embalagens.
Neste guia
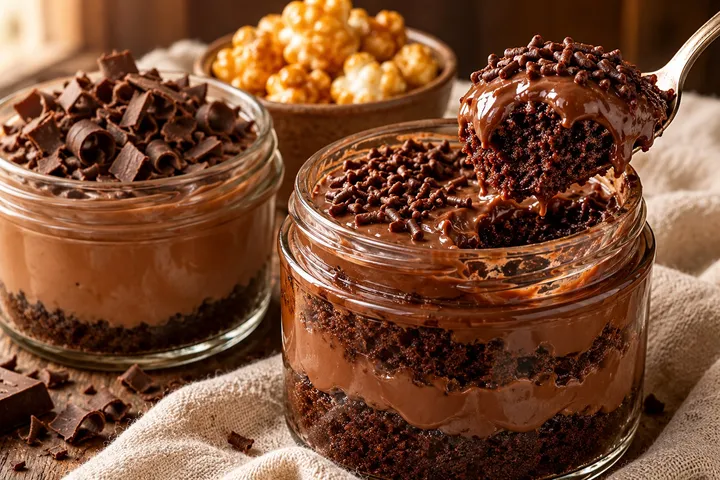
Você olha para o chocolate brilhando na colher e pensa: “Isso eu consigo fazer”. Depois vêm as dúvidas que a foto não responde. Quanto cobrar? Quantos potes produzir? E se sobrar metade?
Começar com doces pode caber numa cozinha pequena. O primeiro passo, porém, não é comprar vinte sabores de cobertura: é escolher um produto que você consegue repetir, transportar e vender nas condições da sua rotina. Aqui a ideia é sair da empolgação com uma decisão e uma conta.
Três doces, três rotinas bem diferentes
| Produto | O que chama atenção | Onde o trabalho aparece | Antes de escolher |
|---|---|---|---|
| Bolo no pote | Camadas visíveis e colherada generosa | Assar, esfriar, preparar recheio, montar e refrigerar | Você consegue manter a refrigeração no armazenamento e na entrega? |
| Brigadeiro | Acabamento, tamanho uniforme e chocolate | Acertar ponto, esfriar, pesar, enrolar e embalar | Você tem tempo para modelar todas as unidades? |
| Pipoca gourmet | Crocância, cobertura e apresentação | Estourar, selecionar, cobrir, esfriar e embalar | A embalagem protege da umidade? Você conferiu a textura após embalar? |
Não há vencedor universal. O bolo pode funcionar por encomenda, enquanto o brigadeiro atende uma caixa de presente. A pipoca pode simplificar a porção individual, mas perde valor se chegar murcha. “Gourmet” no nome não corrige produto mal acabado.
Escolha um sabor que não transforme sua despensa em estoque parado
Uma proposta para o primeiro teste: um produto, um tamanho e um acabamento. No brigadeiro, por exemplo, trocar chocolate em pó por uma formulação com chocolate em barra muda textura, custo e rendimento; não basta renomear a receita. Comece dominando o ponto do brigadeiro de panela e registre a versão que de fato vai vender.
No bolo no pote, duas opções de massa e cinco recheios parecem variedade, mas também viram compras pequenas, embalagens abertas e sobras. Antes de ampliar, descubra se o cliente compra de novo o primeiro sabor. Veja como padronizar a montagem do bolo no pote.
O erro de fazer preço olhando só o leite condensado
O produto sai da cozinha com mais coisas do que os ingredientes. O pote, a tampa, a colher, a etiqueta, a sacola e a taxa do pagamento também saem do seu bolso. Seu tempo precisa entrar na análise, inclusive lavar utensílios e embalar.
Exemplo didático, com números inventados para ensinar a conta — não é orçamento de mercado:
| Item do lote | Valor hipotético |
|---|---|
| Ingredientes efetivamente consumidos | R$ 32 |
| Embalagens, tampas, colheres e etiquetas | R$ 10 |
| Energia e outros gastos atribuídos ao lote | R$ 4 |
| Trabalho remunerado do lote | R$ 14 |
| Total usado nesta simulação | R$ 60 |
Se o lote render 20 unidades vendáveis, o custo alocado é R$ 3 por unidade. Se quatro não puderem ser vendidas e o custo total continuar igual, ele sobe para R$ 3,75 por unidade vendável. Contar o rendimento real importa mais do que o tamanho escrito no pote.
Dobrar o custo não é ter margem de 100%
Se você gasta R$ 3 e vende por R$ 6, acrescentou 100% ao custo. A diferença de R$ 3 representa 50% do preço, antes de taxas e custos que ainda não entraram. Markup e margem não são a mesma conta.
Na simulação deste guia, para custo alocado de R$ 3, taxa de 5% sobre a venda e sobra desejada de 30% do preço, a conta é 3 ÷ (1 − 0,05 − 0,30) = R$ 4,62, arredondando para centavos. Não é preço recomendado: faltou comparar aceitação, concorrentes e sua realidade.
A calculadora abaixo mostra essa conta com os seus números. O resultado é uma simulação de preço e sobra depois dos custos informados. Não deve ser chamado de lucro líquido quando faltarem tributos, despesas fixas ou outros gastos. Para levantar ingredientes por quantidade utilizada, consulte o guia de custo por porção.
Antes de sair oferecendo, prepare quatro respostas
- O que é? Nome, tamanho e composição claros. “Pote de 200 ml” descreve capacidade; peso do alimento é outra medida.
- Quanto custa? Preço final e eventual entrega separados. Não anuncie o menor preço se ele só vale para uma condição escondida.
- Como chega? Embalagem firme, transporte adequado e horário combinado.
- Como conservar? Instruções coerentes com a formulação e a validade estabelecida para o produto.
Validade não se copia do pote de outra pessoa. Recheio, higiene, embalagem e temperatura mudam as condições. A Anvisa explica a determinação de validade. Antes de comercializar, consulte a vigilância sanitária local sobre as exigências aplicáveis à sua produção.
Um primeiro teste que ensina alguma coisa
Faça um lote pequeno de avaliação e anote peso, rendimento, tempo e custo. Fotografe o seu produto real, no corte ou na colher, com luz de janela e fundo simples. A foto ilustrativa deste guia é inspiração visual; não deve ser usada como registro de um lote que você produziu.
Na apresentação, prefira uma informação concreta: “camadas de bolo de cenoura e brigadeiro, montadas por encomenda” comunica mais que “o melhor bolo da cidade”. Peça uma avaliação sobre sabor, tamanho, embalagem e preço. E registre pedidos pagos separadamente de elogios e curtidas.
Seu próximo passo: escolha um dos três produtos, preencha a conta e só então decida quantas embalagens comprar. Se a conta não fechar, mudar tamanho, acabamento ou canal pode ser melhor que trabalhar sem remuneração.
Fontes para aprofundar
A distinção entre preço, custos e margem segue a orientação do Sebrae sobre precificação. Os produtos e os cenários comparados aqui são aplicações editoriais à cozinha doméstica, sem promessa de renda ou de venda.
O preço paga o seu trabalho?
Informe o custo do lote inteiro: ingredientes, embalagens, energia, trabalho e demais gastos alocados. Conte somente as unidades que podem ser vendidas.
Simulação, não promessa de lucro nem recomendação de preço. A sobra só será lucro líquido se todos os gastos e tributos aplicáveis estiverem contemplados. Não some a mesma despesa no custo e nas taxas.